
Аналитика
Фармацевтический рынок Казахстана: ключевые тренды по итогам 9 месяцев 2026 года
В январе–сентябре 2026 г. розничный фармацевтический рынок Казахстана продолжил расти в денежном выражении, сохранив при этом тенденцию к сокращению натуральных объёмов реализации. Разную динамику, прежде всего в натуральном выражении, демонстрировал...
Производство фармпродукции в Казахстане выросло на 30,9% за девять месяцев 2026 года
По данным Бюро национальной статистики Агентства по стратегическому планированию и реформам Республики Казахстан, в январе-сентябре 2026 года объем производства основных фармацевтических продуктов и фармацевтических препаратов в Казахстане составил 1...
Производство фармпродукции в январе–августе 2026 года в Казахстане выросло на 38,9%
По данным Бюро национальной статистики Агентства по стратегическому планированию и реформам Республики Казахстан, в январе–августе 2026 года объем производства основных фармацевтических продуктов и фармацевтических препаратов в Казахстане соста...
Фармацевтический рынок Казахстана: ключевые тренды по итогам 9 месяцев 2026 года
В январе–сентябре 2026 г. розничный фармацевтический рынок Казахстана продолжил расти в денежном выражении, сохранив при этом тенденцию к сокращению натуральных объёмов реализации. Разную динамику, прежде всего в натуральном выражении, демонстрировали сегменты лекарственных средств и биологически активных добавок, рецептурных и безрецептурных препаратов, а также отечественной и импортной продукции. В этой публикации представлены основные показатели развития розничного рынка лекарственных средств (ЛС) и биологически активных добавок (БАД) по итогам 9 месяцев 2026 г. При подготовке материала использованы данные аналитической системы исследования рынка «PharmXplorer» компании «Proxima Research International».
Объём и структура розничного рынка ЛС и БАД
По итогам 9 месяцев 2026 г. положительная динамика рынка в денежном выражении сопровождалась существенным снижением натуральных продаж (рис. 1). Суммарный объём розничного рынка лекарственных средств и биологически активных добавок в Республике Казахстан в денежном выражении в национальной валюте увеличился на 2,0% по сравнению с аналогичным периодом предыдущего года. При этом в долларовом эквиваленте прирост составил 11,0%. В натуральном выражении зафиксирован спад на уровне 14,2%.
В абсолютных величинах общий объём аптечных продаж лекарственных средств и биологически активных добавок составил 624 млрд тенге (1,3 млрд долл.) за 324 млн упаковок.
Основная часть потребления как в денежном выражении (88%), так и в упаковках (87–89%), приходится на лекарственные средства. При этом наблюдается увеличение доли БАД-сегмента в структуре аптечных продаж в упаковках с 11 до 13% за анализируемый период (2024–2026 гг.).
Следует отметить, что сегмент БАД демонстрирует более устойчивую динамику по сравнению с категорией лекарственных средств, характеризуясь более умеренным сокращением натуральных продаж и сопоставимыми темпами прироста в денежном выражении.
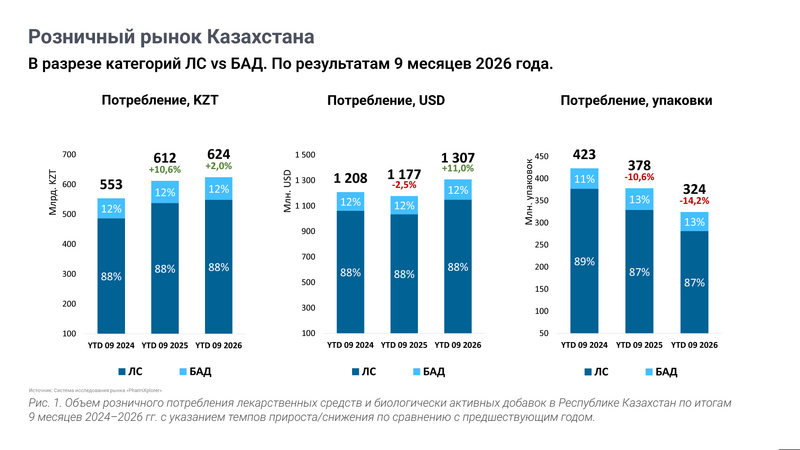
Рис. 1. Объём розничного потребления лекарственных средств и биологически активных добавок в Республике Казахстан по итогам 9 месяцев 2024–2026 гг. с указанием темпов прироста/снижения по сравнению с предшествующим годом
Основные тенденции розничного рынка ЛС и БАД
В январе–сентябре 2026 г. темпы прироста розничных продаж ЛС и БАД в денежном выражении в целом замедлились, тогда как натуральная динамика оставалась отрицательной на протяжении всего рассматриваемого периода (рис. 2).
Наиболее выраженное отрицательное отклонение от уровня аналогичного месяца предыдущего года как в денежном, так и в натуральном выражении наблюдалось в марте. Наиболее благоприятная динамика отмечена в августе: темп прироста продаж в денежном выражении достиг максимального значения за рассматриваемый период 2026 года, а сокращение натуральных продаж было наименее выраженным.
Средневзвешенная розничная стоимость продолжала увеличиваться, однако начиная со второго квартала 2026 г. темпы её прироста заметно снизились по сравнению с уровнем 2025 года.
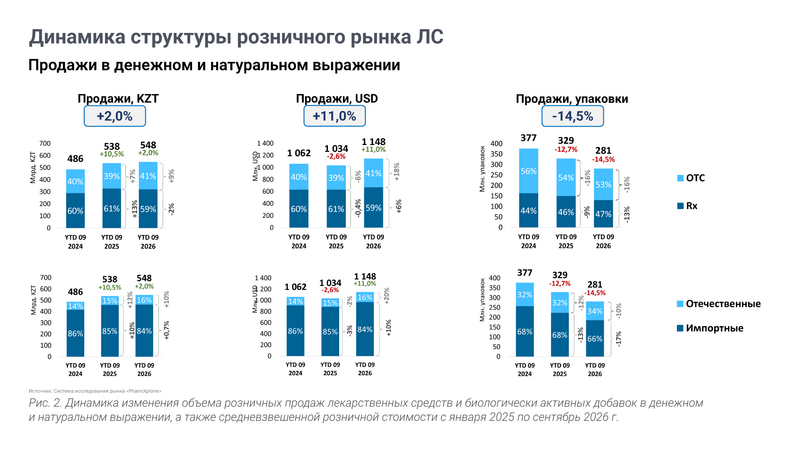
Рис. 2. Динамика изменения объёма розничных продаж лекарственных средств и биологически активных добавок в денежном и натуральном выражении, а также средневзвешенной розничной стоимости с января 2025 по сентябрь 2026 г.
Факторы изменения объёма розничных продаж ЛС и БАД
Для оценки факторов, формирующих динамику розничного рынка, использованы четыре индекса: индекс замещения, инфляционный индекс, индекс эластичности спроса и инновационный индекс (рис. 3). Их совокупность позволяет оценить вклад изменения натурального объёма потребления, цен, чувствительности спроса и вывода новых продуктов в динамику рынка.
В динамике видно, что в январе–сентябре 2026 г. рынки ЛС и БАД демонстрировали схожую тенденцию: отрицательное влияние сокращения натурального объёма продаж компенсировалось преимущественно ценовым фактором. Однако механизмы формирования денежной динамики различались.
Для ЛС основным поддерживающим фактором оставалось изменение цен, тогда как вклад инноваций был незначительным. В сегменте БАД, помимо ценового фактора, более существенную положительную роль играло обновление ассортимента. При этом отрицательное влияние фактора замещения здесь было значительно сильнее.
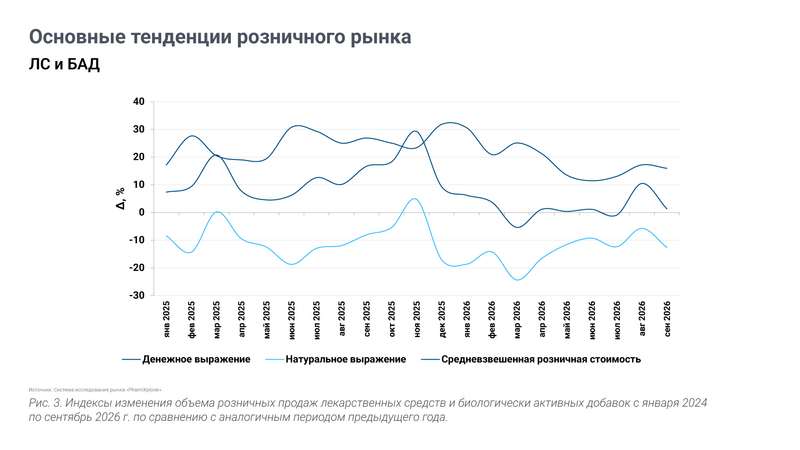
Рис. 3. Индексы изменения объёма розничных продаж лекарственных средств и биологически активных добавок с января 2024 по сентябрь 2026 г. по сравнению с аналогичным периодом предыдущего года
По итогам 9 месяцев 2026 г. в сегменте лекарственных средств наиболее выраженным отрицательным фактором стал индекс замещения, который составил −6,4% (рис. 4). При этом инфляционный индекс составил +10,6%, что свидетельствует о существенном положительном влиянии ценового фактора на денежный объём аптечных продаж.
Отрицательное значение индекса эластичности спроса (−2,8%) указывает на дополнительное сдерживающее влияние ценовых изменений на динамику потребления препаратов. В то же время инновационный индекс (+0,6%) обеспечивал небольшой положительный вклад за счёт выхода новых продуктов относительно выбывших с рынка. В результате денежный объём аптечных продаж ЛС увеличился на 2,0% — с 537,6 до 548,3 млрд тенге.
В сегменте БАД отрицательное влияние индекса замещения было значительно более выраженным и достигло −14,8%. Одновременно инфляционный индекс составил +14,9%, то есть ценовой фактор практически компенсировал отрицательный вклад изменения натурального объёма и структуры продаж.
Индекс эластичности спроса составил −2,6%, отражая сдерживающую реакцию покупателей на изменение цен. Вместе с тем инновационный индекс достиг +4,6%, что свидетельствует о более заметном положительном вкладе обновления ассортимента в денежную динамику категории по сравнению с ЛС. В итоге продажи БАД в денежном выражении выросли на 2,2% — с 74,3 до 75,9 млрд тенге.
Таким образом, в обоих сегментах ценовой фактор играл важную роль в поддержании денежного объёма аптечных продаж. Однако характер влияния остальных факторов различался. В ЛС отрицательное влияние изменения натурального объёма было менее выраженным, а вклад инноваций — незначительным. В БАД более существенное отрицательное воздействие индекса замещения сочеталось с более высоким вкладом ценового и инновационного факторов.
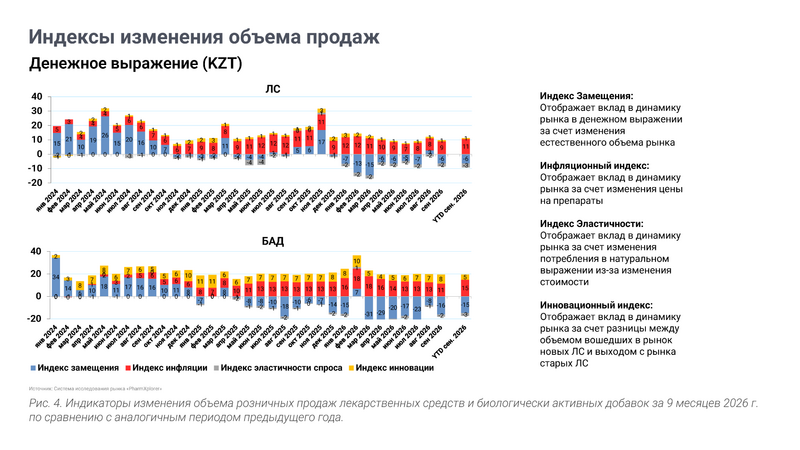
Рис. 4. Индикаторы изменения объёма розничных продаж лекарственных средств и биологически активных добавок за 9 месяцев 2026 г. по сравнению с аналогичным периодом предыдущего года
Динамика цен и государственное регулирование
По итогам 9 месяцев 2026 г. средневзвешенная розничная стоимость упаковки продолжила увеличиваться как в сегменте ЛС, так и в сегменте БАД, однако динамика двух категорий различалась. В лекарственном сегменте темпы удорожания замедлились с 27,6% до 17,0%, тогда как в сегменте БАД, напротив, ускорились с 1,9% до 16,1% (рис. 5).
Стоит отметить, что в январе–сентябре 2026 г. в коммерческом аптечном сегменте Казахстана продолжалась корректировка механизмов государственного ценового регулирования, что также оказывало влияние на динамику рынка. В этот период регулирование цен распространялось только на рецептурные препараты, включённые в утверждённый Минздравом Перечень. Безрецептурные препараты были переведены на рыночное ценообразование ещё в августе 2025 года. В течение 2026 года Перечень регулируемых препаратов актуализировался, а приказом Минздрава от 4 сентября 2026 г. № 105 он был существенно сокращён — с 3 039 до 1 827 позиций, в основном за счёт вывода из-под регулирования препаратов стоимостью до 1 МРП. Поскольку приказ вступил в силу только 21 сентября, его влияние на итоги 9 месяцев было минимальным.
Таким образом, государственная политика регулирования цен на лекарственные препараты в коммерческом аптечном сегменте Казахстана постепенно смещается в сторону дерегуляции и расширения механизмов рыночного ценообразования. Это проявляется в последовательном сокращении сферы ценового регулирования, прежде всего за счёт исключения отдельных категорий препаратов из регулируемого перечня. При этом государственный контроль сохраняется в отношении определённой части рецептурного ассортимента.
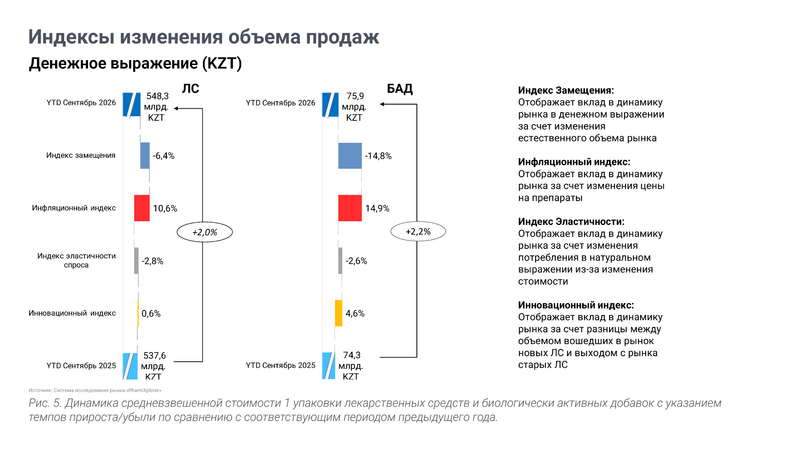
Рис. 5. Динамика средневзвешенной стоимости 1 упаковки лекарственных средств и биологически активных добавок с указанием темпов прироста/убыли по сравнению с соответствующим периодом предыдущего года
Объём и структура розничного потребления лекарств
Розничные продажи лекарственных средств по итогам 9 месяцев 2026 г. составили 548 млрд тенге за 281 млн упаковок (рис. 6). В национальной валюте наблюдается прирост объёма продаж на уровне +2,0%, однако в упаковках зафиксировано сокращение на 14,5%.
Сегмент рецептурных (Rx) препаратов сохраняет доминирующее положение в денежном выражении, на его долю приходится 59–61% аптечных продаж. Удельный вес Rx-препаратов в упаковках вырос с 44% за 9 месяцев 2024 г. до 47% за 9 месяцев 2026 г.
Сегмент безрецептурных (OTC) лекарств демонстрирует более высокие темпы роста в деньгах, при более активном сокращении продаж в упаковках относительно рецептурного сегмента рынка.
Наибольшую долю аптечных продаж как в денежном, так и натуральном выражении аккумулируют зарубежные препараты. В исследуемый период удельный вес импортных препаратов составил 84–86% в деньгах и 66–68% в упаковках. Вместе с этим в анализируемом периоде наблюдается увеличение доли отечественных препаратов с 14% до 16% в денежном выражении и с 32% до 34% — в натуральном, что демонстрирует большую относительную устойчивость отечественного сегмента по сравнению с импортным.
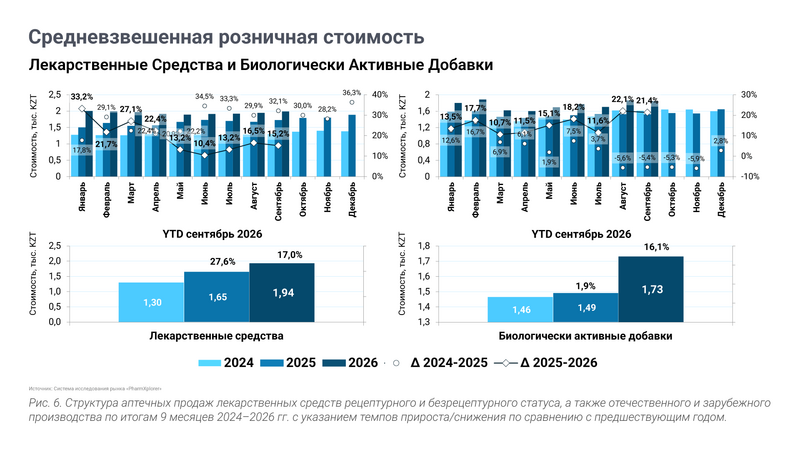
Рис. 6. Структура аптечных продаж лекарственных средств рецептурного и безрецептурного статуса, а также отечественного и зарубежного производства по итогам 9 месяцев 2024–2026 гг. с указанием темпов прироста/снижения по сравнению с предшествующим годом
Лидеры рынка ЛС
Рейтинг маркетирующих компаний по итогам 9 месяцев 2026 г. по объёму розничных продаж лекарственных средств в денежном выражении возглавляют «Стада», «Польфарма Санто» и «Эбботт Лаб. США», лидирующими брендами которых являются «Энтерожермина», «Ибуфен» и «Гептрал» соответственно (рис. 7).
Топ-20 маркетирующих компаний аккумулируют 54% объёма продаж ЛС в деньгах в исследуемом периоде.
Наибольший прирост объёма реализации лекарственных средств из Топ-20 маркетирующих организаций показала компания «Польфарма Санто» — 13,5%.
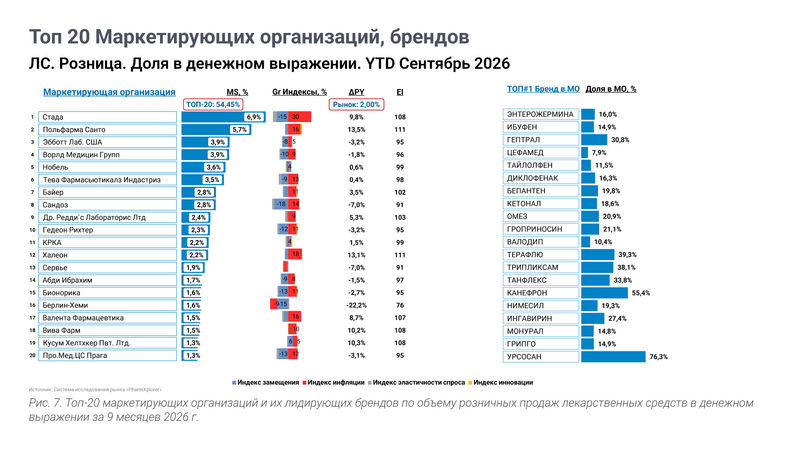
Рис. 7. Топ-20 маркетирующих организаций и их лидирующих брендов по объёму розничных продаж лекарственных средств в денежном выражении за 9 месяцев 2026 г.
Итоги
По результатам 9 месяцев 2026 г. розничный рынок ЛС и БАД Казахстана характеризуется увеличением стоимостного объёма при существенном сокращении натуральных продаж. При этом сегмент БАД демонстрирует несколько более устойчивую динамику по сравнению с лекарственными средствами, постепенно увеличивая свою долю в структуре аптечных продаж в упаковках.
Динамика относительных показателей рынка в январе–сентябре 2026 г. свидетельствует о замедлении темпов роста средневзвешенной розничной стоимости упаковки и продаж в денежном выражении при сохранении отрицательной динамики реализации в натуральном выражении.
Оценка вклада отдельных факторов в динамику розничных продаж показывает, что в обоих сегментах положительное влияние ценового фактора компенсировало отрицательный вклад сокращения натуральных продаж. Вместе с тем механизмы формирования стоимостной динамики различались: в сегменте ЛС вклад обновления ассортимента оставался незначительным, тогда как для БАД этот фактор имел более существенное значение.
Ценовая динамика в январе–сентябре 2026 г. характеризовалась различиями между сегментами ЛС и БАД: темпы удорожания лекарственных средств замедлились, тогда как в категории БАД заметно ускорились. Одновременно продолжилось постепенное сокращение сферы государственного ценового регулирования в коммерческом аптечном сегменте Казахстана при сохранении контроля в отношении части рецептурного ассортимента.
В структуре аптечных продаж ЛС отмечается усиление позиций безрецептурного сегмента в денежном выражении, несмотря на более существенное сокращение его натуральных продаж по сравнению с рецептурными препаратами. Одновременно увеличивается доля Rx-препаратов в упаковках. Ещё одной заметной тенденцией стало повышение доли отечественных лекарственных средств, которые демонстрировали более устойчивую динамику продаж по сравнению с импортной продукцией. Несмотря на эти изменения, зарубежные препараты продолжают занимать доминирующее положение на рынке.
Розничный рынок лекарственных средств Казахстана характеризуется достаточно высокой концентрацией продаж: на Топ-20 маркетирующих компаний приходится более половины рынка в денежном выражении.
 Фармацевтическое обозрение Казахстана

